ブラザーグループのマテリアリティ
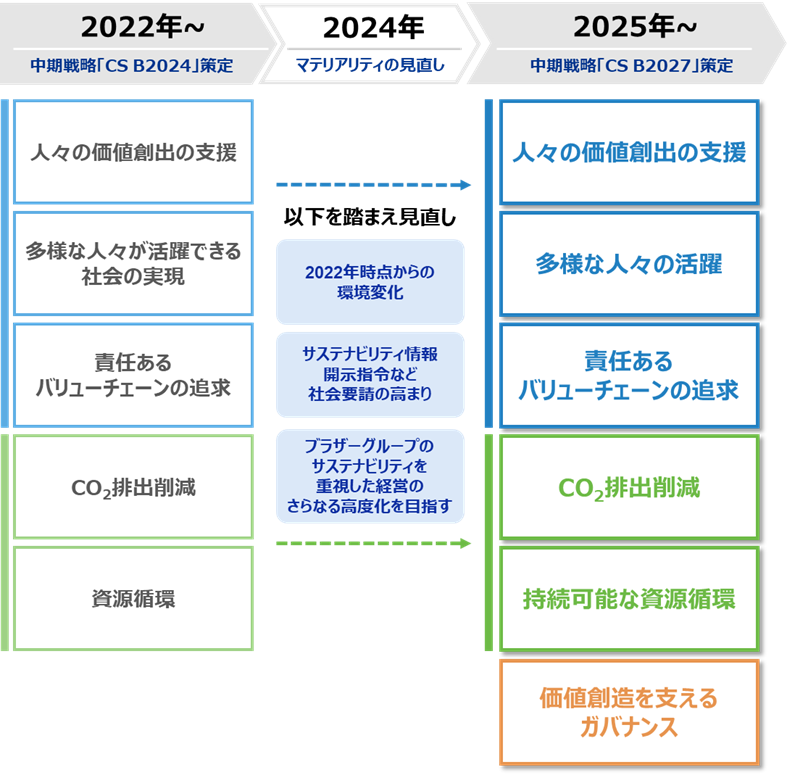
ブラザーグループは、ビジョン「At your side2030」において、ブラザーのあり続けたい姿として「世界中の"あなた"の生産性と創造性をすぐそばで支え、社会の発展と地球の未来に貢献する」と掲げています。この"社会の発展"と"地球の未来"への貢献に向けて、重要な社会課題として2022年に5つのマテリアリティを特定しました。その後、環境の変化などを踏まえてマテリアリティを見直し、2025年に6つのマテリアリティとして再定義しています。ブラザーグループは今後も、これらのマテリアリティを解決することで、サステナビリティを重視した経営のさらなる高度化を目指します。
マテリアリティ
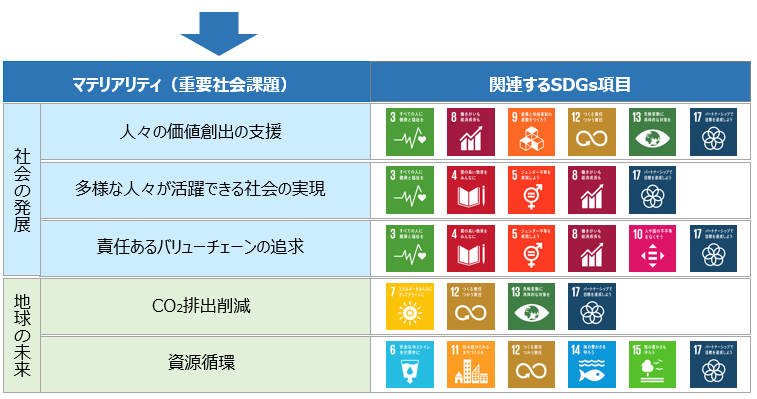
人々の価値創出の支援
ブラザーの製品・サービスの提供を通じて、それらを使⽤するお客様による価値の創出を⽀援し、世界の⼈々の⼼豊かで快適な暮らしに貢献したい、という思いが込められています。
多様な人々の活躍
ブラザーグループで多様な従業員がいきいきと活躍できる環境をつくり、属性によらない多様な視点・知見・価値観が、イノベーション創出や組織の意思決定に生かされている状態を目指すものです。
責任あるバリューチェーンの追求
ブラザーの事業のバリューチェーンに関わるすべての⼈々の⼈権を尊重し、働く⼈たちの安⼼・安全の実現を目指すものです。
CO2排出削減
事業活動のカーボンニュートラルとバリューチェーン全体のCO2排出最⼩化を⽬指し、脱炭素社会の形成に貢献するための活動を推進していきます。
持続可能な資源活用
資源循環の最⼤化に取り組むとともに、資源の持続可能な利⽤と廃棄物による環境負荷の最⼩化を⽬指します。
価値創造を⽀えるガバナンス
事業ポートフォリオの変⾰を後押しするためのガバナンス改⾰を実行するために、2025年度に新たに追加したマテリアリティです。ブラザーグループの持続的な成⻑と価値創造のために、経営の透明性・公正性を担保し、変⾰に向けた適切なリスクテイクを後押しするガバナンスのあり⽅を継続的に⾒直し実践していきます。
マテリアリティとサステナビリティ目標
| マテリアリティ | 「CS B2027」⽅針・サステナビリティ⽬標 |
|---|---|
| 人々の価値創出の支援 |
|
| 多様な人々の活躍 |
|
| 責任あるバリューチェーンの追求 |
|
| CO2排出削減 |
|
| 持続可能な資源活用 |
|
| 価値創造を⽀えるガバナンス |
|
各目標に対する進捗は、サステナビリティ目標と実績をご確認ください。
- スコープ 1・2・3
温室効果ガスの排出源の区分け。スコープ1は事業者自らによる温室効果ガスの直接排出、スコープ2は他者から供給された電気、熱・蒸気の使用に伴う間接排出、スコープ3はスコープ1、スコープ2以外の間接排出(事業者の活動に関連する他者の排出) - 売上収益に対するCO2排出量を示す指標
- 売上収益に対する新規資源使⽤量を示す指標
マテリアリティと未財務目標
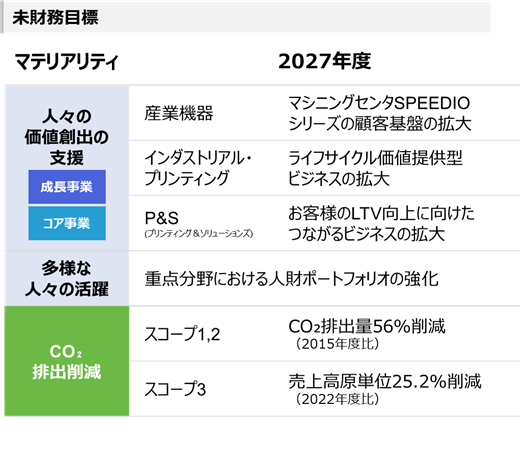
ブラザーグループは、中期戦略「CS B2027」策定に合わせて、解決すべきマテリアリティ6つのうち「人々の価値創出の支援」「多様な人々の活躍」「CO2排出削減」の3つのマテリアリティに関する主な項目を未財務目標として掲げました。目標達成に向けた取り組みが将来の財務につながるという意味を込め、「非財務」ではなく「未財務」目標としています。
「人々の価値創出支援」では、マシナリー事業の産業機器事業における工作機械の拡販や、インダストリアル・プリンティング事業における産業用印刷分野でのライフサイクル価値提供型サービスの拡大、P&S事業でのお客様のライフタイムバリュー向上に向けたビジネス拡大などを推進します。
そして、「多様な人々の活躍」に向け、重点分野における人財ポートフォリオを強化します。
また、「CO2排出削減」⽬標として、スコープ1・2および3で新たな⽬標を掲げ、取り組みを進めています。製品の省エネ性向上や、リユース、リサイクル材活⽤のほか、製品の⻑寿命化やサブスクリプション型ビジネスの推進など、お客様により⻑く製品を使⽤していただける環境を整備するといった、地球環境に配慮した活動に積極的に取り組みます。
マテリアリティ特定プロセス
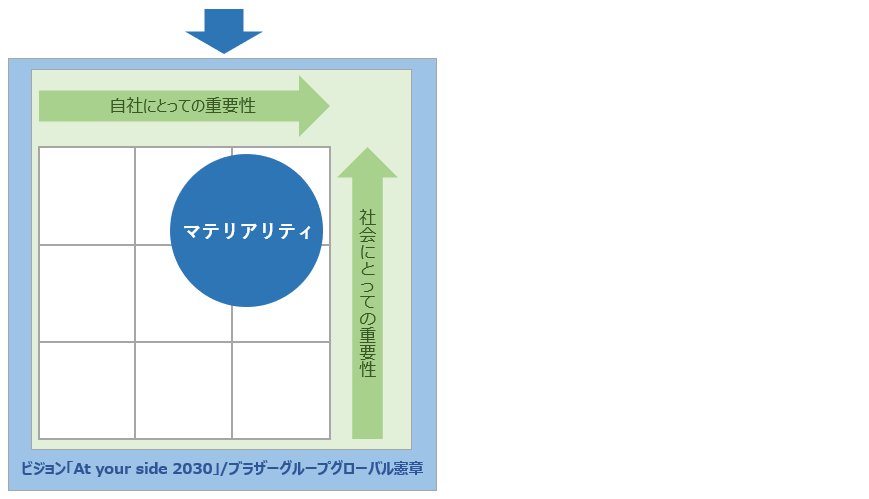
ブラザーグループは、ブラザーグループビジョン「At your side 2030」で、「あり続けたい姿」として掲げた「社会の発展と地球の未来に貢献」を実現するため、中期戦略「CS B2024」策定時(2022年)に、「人々の価値創出の支援」「多様な人々が活躍できる社会の実現」「責任あるバリューチェーンの追求」「CO2排出削減」「資源循環」の5つのマテリアリティを特定しました。
その後、2022年時点からの環境変化や、サステナビリティ情報開示指令を含む社会からの要請の高まりを受けて、中期戦略「CS B2027」策定(2025年)に合わせてマテリアリティの見直しを行い、6つのマテリアリティを再定義しました。
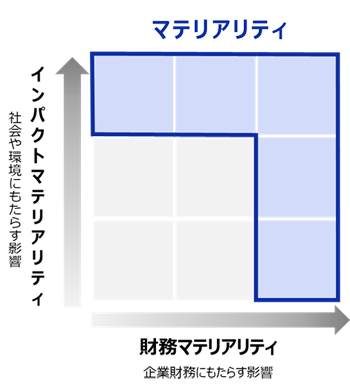
マテリアリティの見直しにあたっては、事業ごとのバリューチェーンや重要なステークホルダーを網羅的に洗い出し、課題を抽出しました。その上で、ダブルマテリアティ*の観点を踏まえて重要なサステナビリティ課題(マテリアリティ)を特定、ステークホルダーの皆さまからご意見を伺いながら妥当性を検証し、最終化しました。
また、今回の見直しでは、ガバナンスに関するマテリアリティを新たに追加しています。当社は、これまでもガバナンス強化に取り組んできましたが、ステークホルダーの皆さまとの対話を通じて、「CS B2027」で掲げた事業ポートフォリオ変⾰の加速に向けた適切なリスクテイクを後押しするガバナンスのあり⽅の、継続的な⾒直しと実践が重要だと改めて認識しました。そのため、サステナビリティ委員会で議論した上で、「価値創造を支えるガバナンス」もマテリアリティとして特定し、重要性を明らかにしています。
- 企業活動が社会や環境にもたらす影響(インパクトマテリアリティ)と、社会や環境が企業の発展や業績、財務状況など企業財務にもたらす影響(財務マテリアリティ)との2つの側面から重要課題を特定する考え方のこと
中期戦略「CS B2024」策定時のマテリアリティ特定プロセス
| ステップ | 具体的な取り組み |
|---|---|
1.課題の抽出 |
|
2.重要性の評価 |
|
3.マテリアリティの原案を策定 |
|
4.外部意見の収集 |
|
5.マテリアリティ案の調整 |
|
6.マテリアリティの特定 |
|
7.目標の設定 |
|
中期戦略「CS B2027」策定時におけるマテリアリティ見直しのプロセス
| ステップ | 具体的な取り組み |
|---|---|
1.バリューチェーンおよびステークホルダーの整理 |
|
2.IRO*の抽出 |
|
3.IROの評価 |
|
4.マテリアリティの特定 |
|
5.ステークホルダーエンゲージメント |
|
6.マテリアリティの最終化 |
|
- 影響(Impact)、リスク(Risk)、機会(Opportunity)
サステナビリティ目標と実績
ブラザーグループは、ブラザーグループビジョン「At your side 2030」実現のために特定したマテリアリティ解決に向けて、「CS B2027」期間中におけるサステナビリティ目標を設定し、重要な経営課題として活動を推進してきました。2025年度の取り組みの実績は以下の通りです。
| マテリアリティ | 2027年度 目標 | 2025年度 実績 | |
|---|---|---|---|
| 社会の発展 | 人々の価値創出の支援 |
|
|
| 多様な人々の活躍 |
|
|
|
| 責任あるバリューチェーンの追求 |
|
|
|
| 地球の未来 | CO2排出削減 |
|
|
| 持続可能な資源循環 |
|
|
|
| 価値創造を支えるガバナンス |
|
|
|
- LTV(Life Time Value/ライフタイムバリュー)の略称
顧客生涯価値。製品・サービス利用期間全体におけるお客様にとっての価値および企業にもたらされる収益 - Responsible Business Allianceの略称。製造業のサプライチェーンにおいて、労働環境が安全であること、そして労働者が敬意と尊厳を持って扱われること、さらに製造プロセスや調達が与える環境負荷に対して、企業が責任を持っていることを確実にするための基準を規定したもの
- 温室効果ガスの排出源の区分け。スコープ1は事業者自らによる温室効果ガスの直接排出、スコープ2は他者から供給された電気、熱・蒸気の使用に伴う間接排出、スコープ3はスコープ1、スコープ2以外の間接排出(事業者の活動に関連する他者の排出)
- 売上収益に対するCO2排出量を示す指標
- 購入した製品・サービス、販売した製品の使用、販売した製品の廃棄に関わるCO2排出量が削減対象
- 売上収益に対する新規資源使用量を示す指標


